

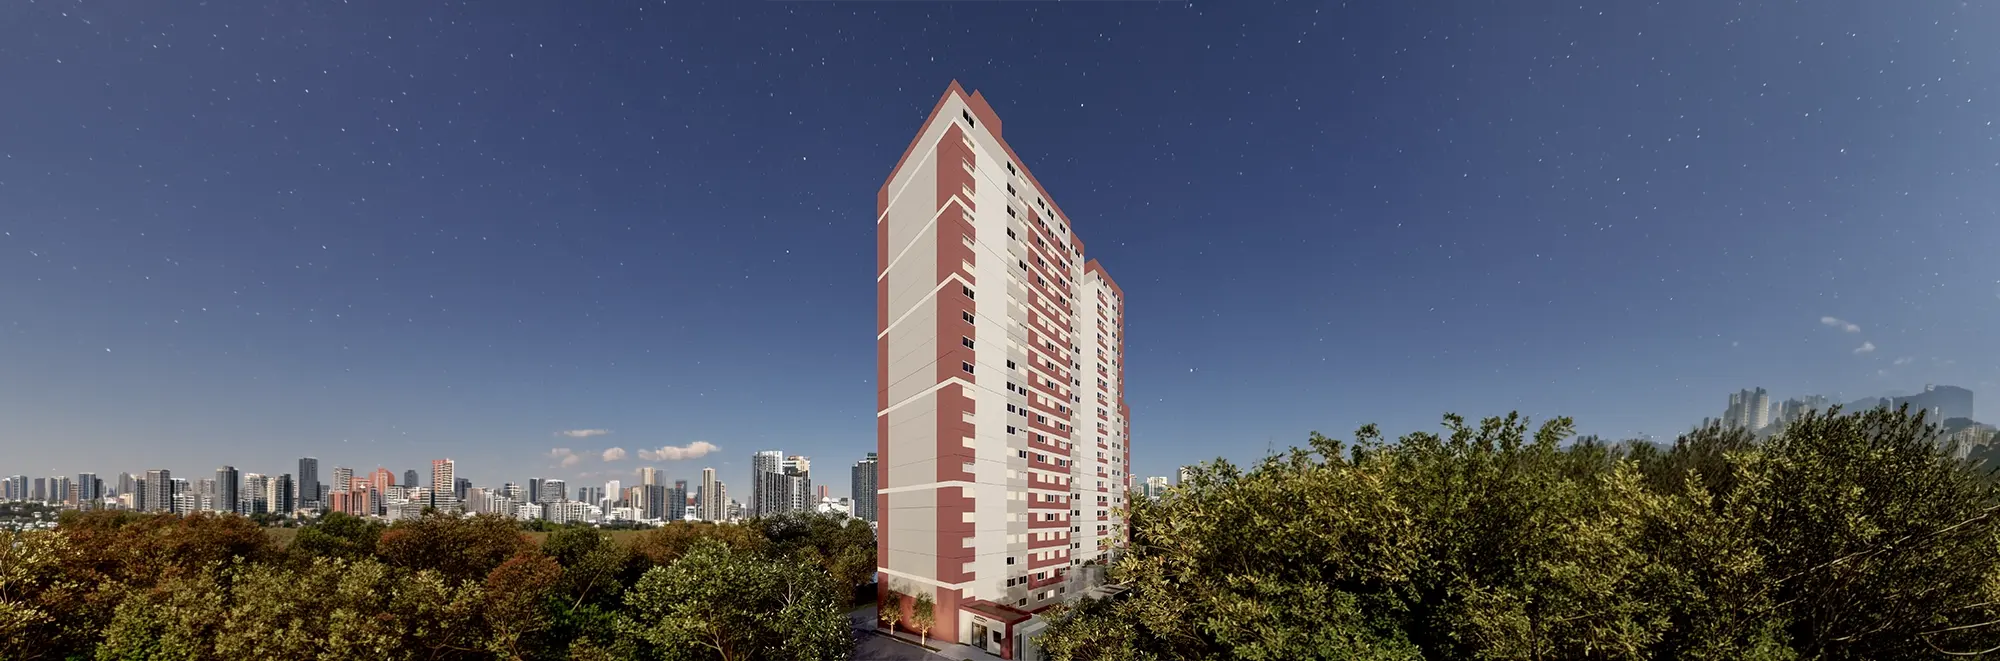
Na foto: Clube Vila das Belezas, da Metrocasa, no Jardim São Luís (Zona Sul) · Lançamento. Imagem ilustrativa. Quero saber mais sobre este empreendimento →
O apê na planta costuma ter preço menor no começo e deixa você pagar a entrada aos poucos durante a obra, mas as parcelas são corrigidas e você espera alguns anos pra morar. O apê pronto pede uma entrada maior de uma vez, mas você vê exatamente o que está levando e se muda logo, parando de pagar aluguel. A melhor escolha depende de quanto você tem hoje e de quanto tempo pode esperar.
Aqui eu coloco as duas opções lado a lado e, no fim, te deixo as perguntas certas pra você decidir pela sua situação.
Lado a lado
| Na planta | Pronto | |
|---|---|---|
| Preço inicial | Costuma ser menor no lançamento | Preço de mercado do apê pronto |
| Entrada | Parcelada durante a obra | Paga de uma vez na compra |
| Correção | Parcelas da obra corrigidas, em geral pelo INCC | Sem correção de obra |
| Quando você se muda | Depois da obra, em geral de 2 a 4 anos | Logo depois do registro |
| Aluguel enquanto espera | Continua pagando | Para de pagar |
| Risco de atraso | Existe (a construtora pode atrasar até 180 dias) | Não tem |
| Ver antes de comprar | Só o decorado e o memorial | Você vê o apê de verdade |
| Personalizar | Às vezes dá durante a obra | Só com reforma |
Quando a planta faz mais sentido
- Você ainda não tem a entrada toda e consegue pagar parcelas durante a obra.
- Não tem pressa pra mudar, ou mora com a família sem pagar aluguel.
- Achou um lançamento numa região que funciona pra sua rotina, de uma construtora com bom histórico.
O cuidado principal: a correção durante a obra
As parcelas que você paga pra construtora durante a obra costumam ser corrigidas pelo INCC, um índice da construção. E o saldo que você vai financiar na entrega também pode ser corrigido até lá. Peça à construtora uma simulação do valor final, usando o índice dos últimos anos, e confira se o banco vai financiar esse saldo já corrigido. Esse índice tem que estar escrito no quadro-resumo do contrato.
Quando o pronto faz mais sentido
- Você já tem a entrada (com ou sem FGTS) e quer parar de pagar aluguel.
- Precisa se mudar em poucos meses.
- Prefere ver acabamento, vizinhança, sol e barulho antes de decidir.
O cuidado principal: papelada e dívidas
No apê pronto, principalmente usado, peça a matrícula atualizada, as certidões do vendedor e a prova de que não tem dívida de condomínio e IPTU. Se for novo, confira o habite-se e se a unidade já tem matrícula própria.
Na prática: o aluguel durante a obra
Imagina alguém que paga R$ 1.800 de aluguel e acha duas opções parecidas: um apê na planta, com entrega em 30 meses, e um pronto, R$ 40.000 mais caro. Nos 30 meses de obra, essa pessoa continuaria pagando aluguel: são R$ 54.000. E ainda tem a correção das parcelas e do saldo pelo INCC.
Nesse exemplo, o pronto, mesmo mais caro, pode sair mais barato no total. Agora pensa em outra pessoa, que mora com a família sem pagar aluguel e ainda não tem a entrada completa. Pra ela, a planta pode ser o único caminho possível. O mesmo apartamento pode ser a escolha certa pra um e errada pra outro.
Pra ter referência de preço antes de fazer essa conta, veja como ler o mercado imobiliário de São Paulo.
Perguntas pra você decidir
- Quanto eu tenho de entrada hoje, contando o FGTS?
- Consigo pagar parcela da obra e aluguel ao mesmo tempo?
- Quando eu preciso mesmo me mudar?
- Quanto o valor final da planta pode subir com a correção?
- Prefiro ver o apê pronto ou topo decidir pelo decorado?
Se for de planta, usa o checklist o que verificar antes de assinar o contrato na planta. Em qualquer caminho, confira os custos da compra além da parcela e como usar o FGTS.
Receba a lista que combina com você
Escolhe a lista de lançamentos na planta ou a de apês prontos pra comprar agora:
Perguntas frequentes
Comprar na planta é mais barato?
O preço de tabela costuma ser menor no lançamento, mas as parcelas da obra são corrigidas, normalmente pelo INCC. Compare o valor final estimado, e não só o preço do começo.
Posso financiar um apartamento na planta?
Pode. Normalmente você paga a entrada pra construtora durante a obra e financia o restante com o banco na entrega das chaves. Em alguns programas o financiamento começa ainda na obra, com cobrança de juros de obra.
Imóvel pronto tem menos risco?
O risco de atraso e de receber algo diferente do prometido praticamente some, porque você vê o que está comprando. Mesmo assim, confira a documentação, as dívidas de condomínio e IPTU e o estado do apê.
De onde vêm essas informações
- FGV Ibre, responsável pelo INCC.
- Lei do distrato e do quadro-resumo, Planalto.
- Procon-SP.
Guia revisado em outubro de 2026.